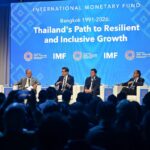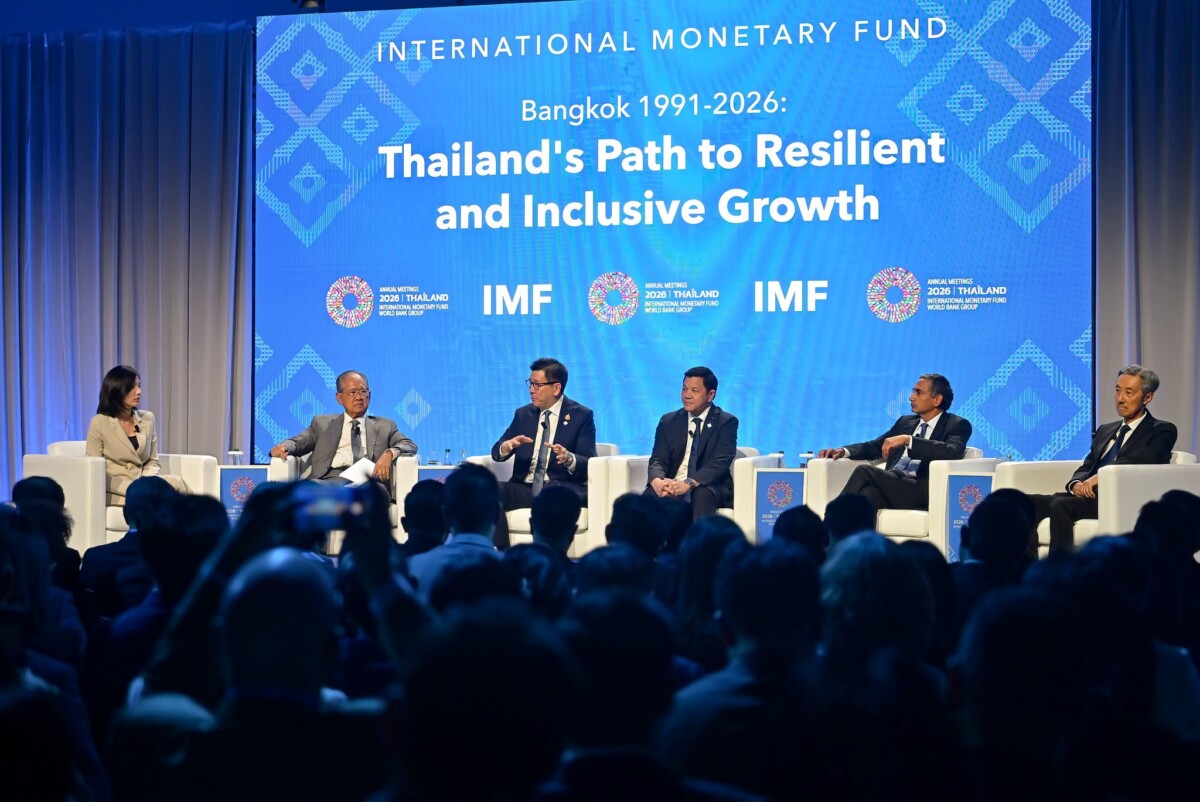
ย้อนกลับไปในการประชุมประจำปีของกองทุนการเงินระหว่างประเทศและธนาคารโลก (IMF-World Bank Annual Meetings) ที่จัดขึ้น ณ กรุงเทพมหานคร เมื่อปี 1991 ประเทศไทยกำลังอยู่ในยุคทองของการขยายตัวทางเศรษฐกิจในระดับตัวเลขสองหลัก ทว่าตลอดระยะเวลา 35 ปีที่ผ่านมา เส้นทางเศรษฐกิจไทยต้องเผชิญกับวิกฤติต่อเนื่องหลายระลอก นับตั้งแต่วิกฤติต้มยำกุ้งปี 1997 ภาวะเศรษฐกิจถดถอยทั่วโลก วิกฤติโรคระบาด ไปจนถึงปัญหาความแตกแยกทางภูมิรัฐศาสตร์ในปัจจุบัน ส่งผลให้อัตราการเติบโตทางเศรษฐกิจชะลอตัวลงมาอยู่ที่เฉลี่ย 2–3% และเติบโตตามหลังคู่แข่งในภูมิภาค ท่ามกลางโจทย์เชิงโครงสร้างที่ทับถม ทั้งสังคมสูงวัย ผลิตภาพต่ำ และหนี้ครัวเรือนพอกพูน
จุดเปลี่ยนสำคัญของไทยในอดีตเริ่มต้นจากยุคทศวรรษ 1980 เมื่อความขัดแย้งทางภูมิรัฐศาสตร์และสงครามค่าเงินระหว่างสหรัฐฯ ยุโรป และญี่ปุ่น ผลักดันให้เงินเยนแข็งค่าอย่างรวดเร็ว กลุ่มทุนญี่ปุ่นจึงย้ายฐานการผลิตเข้ามายังภูมิภาคอาเซียน ประเทศไทยใช้จังหวะนั้นดึงดูดเม็ดเงินลงทุนโดยตรงจากต่างประเทศ (FDI) และปรับโครงสร้างจากภาคการเกษตรสู่ภาคอุตสาหกรรมการผลิต ผ่านโครงการพัฒนาพื้นที่ชายฝั่งทะเลภาคตะวันออก (Eastern Seaboard) แรงงานภาคเกษตรเปลี่ยนผ่านสู่อุตสาหกรรมยานยนต์ รายได้ต่อหัวประชากรพุ่งขึ้นจาก 1,800 ดอลลาร์สหรัฐ สู่ระดับ 8,000 ดอลลาร์สหรัฐ ขณะที่อัตราความยากจนลดฮวบจากเกือบ 50% เหลือเพียง 5%
อย่างไรก็ตาม บทเรียนราคาแพงจากการมุ่งทะยานสู่การเป็น “เสือตัวที่ห้า” ด้วยการเปิดเสรีทางการเงินผ่านวิเทศธนกิจ (BIBF) และการกู้ยืมเงินระยะสั้นจากต่างประเทศโดยละเลยเสถียรภาพภายใต้ระบบอัตราแลกเปลี่ยนคงที่ ได้นำไปสู่วิกฤติต้มยำกุ้งปี 1997 บทเรียนดังกล่าวนำมาสู่การยกเครื่องระบบการเงินครั้งใหญ่ มีการใช้ระบบอัตราแลกเปลี่ยนลอยตัวแบบมีการจัดการ กรอบเป้าหมายเงินเฟ้อแบบยืดหยุ่น และการสะสมทุนสำรองระหว่างประเทศจนสูงกว่าหนี้ต่างประเทศระยะสั้นเกือบ 3 เท่า สะท้อนถึงเกราะป้องกันด้านเสถียรภาพเศรษฐกิจมหภาคและระบบสถาบันการเงินที่แข็งแกร่งอย่างยิ่งในปัจจุบัน
เมื่อวิเคราะห์ฝั่งเศรษฐกิจจริง (Real Sector) กลับพบสัญญาณการชะลอตัวเชิงโครงสร้างที่น่ากังวลอย่างต่อเนื่อง หลังปี 1997 อัตราการเติบโตของไทยลดลงมาอยู่ที่ 5.3% และลดลงเหลือ 3.5% หลังวิกฤติการเงินโลก และเมื่อผ่านพ้นวิกฤติโควิด-19 อัตราการเติบโตเฉลี่ยลดลงมาอยู่ที่เพียง 2.4% โดยในปี 2026 คาดว่าจะขยายตัวได้เพียง 2.1–2.3% เท่านั้น สะท้อนว่าปัญหาหลักเกิดจากอุปสรรคเชิงโครงสร้างที่รั้งศักยภาพการเติบโต ซึ่งนโยบายการเงินและการคลังต้องประสานพลังร่วมกันอย่างมีเอกภาพ โดยรักษาวินัยการคลัง ความเป็นอิสระของธนาคารกลาง และรักษาพื้นที่เชิงนโยบาย (Policy Space) ไว้รับมือกับแรงกระแทกในอนาคต
มิติการพัฒนาตลอด 35 ปีที่ผ่านมา ยังทิ้งมรดกสำคัญที่เป็นฐานรากการเติบโตไว้ 4 ด้านหลัก ได้แก่ การเปิดเสรีทางการค้าที่ขยายมูลค่าการส่งออกของไทยจาก 50,000 ล้านดอลลาร์สหรัฐในปี 1997 สู่เป้าหมาย 400,000 ล้านดอลลาร์สหรัฐ การปฏิรูประบบการเงินและการจัดตั้งสำนักงาน ก.ล.ต. การเปิดให้เอกชนลงทุนพัฒนาโครงสร้างพื้นฐานเชิงพาณิชย์ทั้งระบบโทรคมนาคมดิจิทัล รถไฟฟ้าขนส่งมวลชน และพลังงาน รวมถึงระบบหลักประกันสุขภาพถ้วนหน้าที่สร้างบุคลากรทางการแพทย์ฝีมือดีทั่วประเทศ
สำหรับแนวทางข้างหน้า การพาเศรษฐกิจไทยเข้าสู่ระยะ “Take-off” ระลอกใหม่ท่ามกลางโลกที่แบ่งขั้ว จำเป็นต้องดำเนินกลยุทธ์สำคัญ 3 ประการคือ การเชื่อมโยงระดับภูมิภาค (Integration) การปรับตัว (Adaptability) และขีดความสามารถเชิงสถาบัน (Capability) อาเซียนถือเป็นภูมิภาคที่มีสัดส่วนการค้าสูงถึงเกือบ 90% ของจีดีพี และดึงดูด FDI ในปี 2025 ได้สูงถึง 2.439 แสนล้านดอลลาร์สหรัฐ หรือ 15% ของ FDI ทั่วโลก แต่ไทยยังคงติดหล่มอยู่กับอุตสาหกรรมดั้งเดิม ขณะที่เพื่อนบ้านอย่างมาเลเซีย สิงคโปร์ และเวียดนาม รุกคืบคว้าห่วงโซ่มูลค่าระดับโลกได้เร็วกว่า
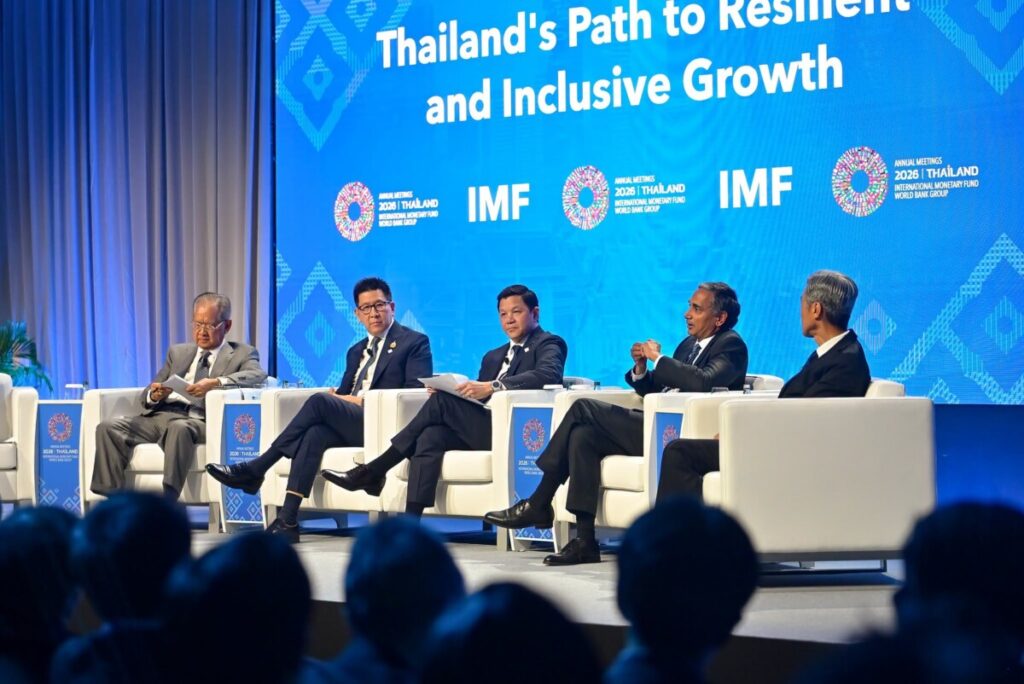
การปรับตัวของภาคอุตสาหกรรมจำเป็นต้องขับเคลื่อนผ่านการเปลี่ยนผ่าน 3 ด้าน (Triple Transformation) คือ ดิจิทัลและ AI พลังงานสีเขียว และการจัดระเบียบห่วงโซ่อุปทานใหม่ โดยเฉพาะการปรับฐานยานยนต์สันดาปสู่ยานยนต์ไฟฟ้า (EV) แบตเตอรี่ อิเล็กทรอนิกส์ และซอฟต์แวร์ ควบคู่ไปกับสมดุลระหว่างการปฏิวัติดิจิทัล (DX) และการเปลี่ยนผ่านด้านพลังงาน (NX) ซึ่งต้องการพลังงานมหาศาล เพื่อยกระดับสู่ “องค์กรแห่งอนาคต” (Firm of the Future)
ประเด็นวิสาหกิจขนาดกลางและขนาดย่อม (SMEs) จำเป็นต้องมีการคัดกรองเชิงยุทธศาสตร์ เนื่องจากอัตราการใช้กำลังการผลิตของไทยเฉลี่ยอยู่ที่เพียง 60% สะท้อนถึงเครื่องจักรที่ไม่ได้ใช้งานอย่างเต็มประสิทธิภาพ ขณะที่สินเชื่อ SMEs หดตัวต่อเนื่องถึง 16 ไตรมาสติดต่อกัน โดยไตรมาสล่าสุดหดตัวลง 4.4% สวนทางกับสินเชื่อธุรกิจขนาดใหญ่ที่เติบโต 6% นอกจากนี้ข้อมูลยังชี้ว่ากลุ่ม SMEs ที่มีประสิทธิภาพสูงสุด 30% แรก กลับเข้าถึงสินเชื่อได้เพียง 21% นโยบายจึงต้องมุ่งสนับสนุน SMEs ที่มีผลิตภาพในอุตสาหกรรมเป้าหมาย เช่น เกษตรแปรรูป อัจฉริยะ ยานยนต์ และเวลเนส พร้อมทั้งเปิดทางให้ธุรกิจที่ไม่สามารถแข่งขันได้ถอนตัวออกจากระบบ
เพื่อขับเคลื่อนเครื่องยนต์เศรษฐกิจใหม่ ภาครัฐและเอกชนได้ร่วมมือวางอุตสาหกรรมเป้าหมาย ได้แก่ เกษตรอัจฉริยะ อาหารแปรรูป อิเล็กทรอนิกส์อัจฉริยะ ยานยนต์แห่งอนาคต การแพทย์และเวลเนส รวมถึงเศรษฐกิจสร้างสรรค์ ควบคู่ไปกับการเปิดเสรีภาคบริการและการผ่อนปรนกฎระเบียบการทำงานของผู้เชี่ยวชาญต่างชาติเพื่อดึงดูดบุคลากรทักษะสูงระดับโลก พร้อมดำเนินโครงการ “Skill Bridge” เชื่อมโยง FDI ทุนใหม่เข้ากับมหาวิทยาลัย เพื่อฝึกอบรมแรงงานให้ตรงกับอุตสาหกรรมแห่งอนาคต และกระจายโอกาสสู่เมืองศูนย์กลางเศรษฐกิจภูมิภาค เช่น ขอนแก่น ลำพูน นครราชสีมา และสงขลา
ในยุคปัญญาประดิษฐ์ (AI) รายงานระบุว่าแรงงานในอาเซียนเกือบ 80 ล้านคนจะได้รับผลกระทบจาก Generative AI และความต้องการแรงงานในกลุ่มอุตสาหกรรมที่ใช้ AI สูงปรับลดลง 10% ก่อนจะทรงตัว อย่างไรก็ดี AI ไม่ได้ทำลายงานทั้งหมด แต่เป็นการปรับเปลี่ยนโครงสร้างตลาดแรงงาน สำหรับไทยที่มีประชากรสูงวัย AI จึงเป็นทั้งโอกาสสำคัญในการแก้ปัญหาขาดแคลนแรงงานและยกระดับผลิตภาพ โดยสิ่งสำคัญที่สุดคือขีดความสามารถของสถาบันภาครัฐในการดำเนินนโยบายปฏิรูปเชิงโครงสร้างอย่างต่อเนื่อง เพื่อกระจายผลประโยชน์ทางเศรษฐกิจอย่างทั่วถึงและนำพาไทยสู่การเติบโตที่ยั่งยืนและครอบคลุม
ที่มาข้อมูล Bangkok 1991–2026: Thailand’s Path to Resilient, Inclusive Growth
–โลกแบ่งขั้วไม่ใช่ทางตัน ผู้นำเศรษฐกิจโลกแนะกลยุทธ์ “สร้างสะพานข้ามกำแพง” เปลี่ยนความมั่นคงเป็นโอกาส