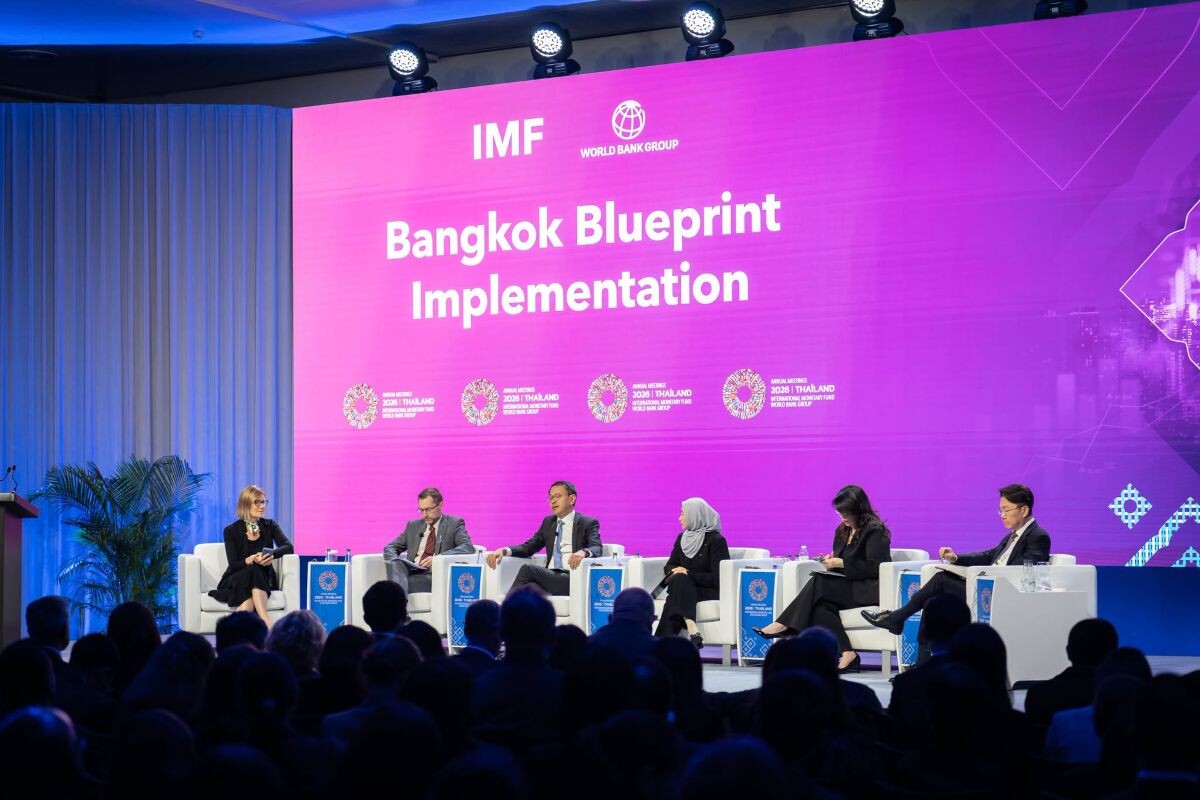
อาชญากรรมไซเบอร์และการหลอกลวงทางการเงิน (Cyber-enabled Fraud) ได้ยกระดับสู่การเป็นภัยคุกคามเชิงระบบข้ามพรมแดนที่กระทบต่อเสถียรภาพทางเศรษฐกิจและความเชื่อมั่นในระบบการเงินโลก โดยเฉพาะในภูมิภาคเอเชียตะวันออก เอเชียตะวันออกเฉียงใต้ ออสเตรเลีย และนิวซีแลนด์ ซึ่งหน่วยงานระดับสากลอย่าง UNODC ประเมินมูลค่าความเสียหายไว้สูงถึง 88.3 พันล้าน ถึง 114.1 พันล้านดอลลาร์สหรัฐในปี 2025 คิดเป็นตัวเลขที่แซงหน้ามูลค่า GDP ของหลายประเทศในภูมิภาค การขับเคลื่อนกรอบความร่วมมือ Bangkok Blueprint จึงกลายเป็นกุญแจสำคัญในการตั้งรับและแก้ปัญหาทั้งระบบนิเวศ
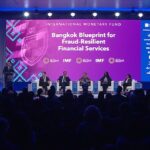
โดยในการประชุม IMF-World Bank Annual Meetings ณ ประเทศไทย ได้วิเคราะห์กรอบ Bangkok Blueprint ไว้ดังนี้
ผู้มีส่วนได้ส่วนเสีย: โครงสร้างความร่วมมือครอบคลุมทั้งระบบนิเวศ (Whole-of-Ecosystem) โดยผนึกกำลังระหว่างหน่วยงานกำกับดูแลนโยบายการเงิน สถาบันการเงิน ผู้ให้บริการโทรคมนาคม แพลตฟอร์มเทคโนโลยีและโซเชียลมีเดีย ผู้ให้บริการชำระเงินอิเล็กทรอนิกส์ สินทรัพย์ดิจิทัล ตลอดจนหน่วยงานบังคับใช้กฎหมายระดับชาติและองค์กรระหว่างประเทศ
แก่นแท้ของปัญหาและแนวทาง: การเปลี่ยนผ่านของรูปแบบภัยคุกคามจากช่องโหว่ทางเทคนิค (Technical Vulnerabilities) เช่น แอปดูดเงิน ไปสู่การเจาะช่องโหว่ของมนุษย์ (Human Vulnerabilities) ผ่านวิศวกรรมสังคม (Social Engineering) ทำให้คดีส่วนใหญ่กลายเป็นการหลอกลวงให้โอนเงินด้วยตนเอง (Authorized Push Payment Fraud) ซึ่งเทคโนโลยีอย่าง AI ทำให้การหลอกลวงมีความแนบเนียนเฉพาะเจาะจงและทำได้ในวงกว้าง ทางออกจึงไม่ใช่เพียงการสร้างความตระหนักรู้แก่ประชาชน แต่คือการวางกรอบปฏิบัติการสกัดกั้นตั้งแต่ต้นน้ำ
พื้นที่: ครอบคลุมเขตเศรษฐกิจทั่วภูมิภาคเอเชีย-แปซิฟิก และเชื่อมโยงสู่โครงข่ายการเงินสากล โดยเน้นการสกัดจุดผ่านของเงินและข้อมูลตั้งแต่แพลตฟอร์มโซเชียลมีเดีย เครือข่ายโทรคมนาคม ไปจนถึงเส้นทางการฟอกเงินข้ามพรมแดนและสินทรัพย์เสมือน
กรอบเวลาและจุดตัดสำคัญ: มุ่งเน้นการจัดการอย่างทันท่วงที เนื่องจากกระบวนการฟอกเงินเกิดขึ้นแทบจะทันทีหลังเหยื่อกดโอนเงินผ่านระบบชำระเงินแบบเรียลไทม์ (Instant Payment) การตรวจจับและสกัดกั้นจึงต้องกระทำล่วงหน้าก่อนเงินออกจากบัญชี หรือภายในหน้าต่างเวลาเพียงไม่กี่นาที
เหตุผลที่ต้องดำเนินการร่วมกัน: เครือข่ายอาชญากรรมไซเบอร์ได้พัฒนาเข้าสู่รูปแบบองค์กรอาชญากรรมข้ามชาติที่มีการจัดตั้งอย่างเป็นระบบ อาศัยตลาดมืด บัญชีม้า และการฟอกเงินที่เชื่อมโยงกับอาชญากรรมร้ายแรงอื่นๆ ขณะที่สถาบันเดี่ยวทำงานแบบแยกส่วนไม่สามารถตามทันความเร็วของมิจฉาชีพได้ หากขาดกลไกที่สอดประสานกัน ระบบการเงินจะสูญเสียความเชื่อมั่นและสร้างต้นทุนมหาศาลแก่ระบบเศรษฐกิจ
จากการประมวลทิศทางการดำเนินงาน กรอบการนำ Bangkok Blueprint ไปปฏิบัติจริงประกอบด้วย 3 ภารกิจหลักที่ต้องลงมือทำ ดังนี้
- การสร้างกรอบกฎหมายและระเบียบข้อบังคับที่ชัดเจน: กำหนดบทบาทและหน้าที่ความรับผิดชอบอย่างเป็นรูปธรรม โดยเฉพาะการนำกรอบความรับผิดชอบร่วมกัน (Shared Responsibility Framework) มาบังคับใช้ เพื่อดึงผู้ให้บริการโทรคมนาคม แพลตฟอร์มดิจิทัล และผู้ให้บริการกระเป๋าเงินอิเล็กทรอนิกส์เข้ามาร่วมรับผิดชอบ สร้างแรงจูงใจให้ทุกภาคส่วนลงทุนในระบบป้องกันตั้งแต่ต้นน้ำ พร้อมทั้งการกำหนดให้การใช้บัญชีม้าหรือซิมม้าเป็นความผิดทางอาญาขั้นเด็ดขาด
- การบริหารจัดการวงจรชีวิตการฉ้อโกงแบบครบวงจร: ดำเนินมาตรการครอบคลุม 4 มิติ ได้แก่ ป้องกัน (Prevent), ตรวจจับ (Detect), ตอบสนอง (Respond) และกู้คืน (Recover) โดยเปลี่ยนผ่านจากการตั้งรับหลังเกิดเหตุ มาเป็นการสกัดกั้นเชิงรุก ใช้ระบบตรวจสอบพฤติกรรม วิเคราะห์ธุรกรรมน่าสงสัย แจ้งเตือนการชำระเงิน และมีกลไกศูนย์รับเรื่องร้องเรียนที่รวดเร็ว เพื่อให้อำนาจเจ้าหน้าที่และสถาบันการเงินสามารถติดตาม ระงับธุรกรรม และอายัดบัญชีม้าแบบรายบุคคล (By Holder) ครอบคลุมทุกสถาบันการเงินได้ทันท่วงทีก่อนเงินถูกถ่ายโอนข้ามชั้น
- การเสริมสร้างความร่วมมือและการแลกเปลี่ยนข้อมูลข้ามระบบนิเวศ: ทำลายการทำงานแบบแยกส่วนด้วยการเชื่อมโยงฐานข้อมูล เช่น ระบบทะเบียนการฉ้อโกงกลาง (Central Fraud Registry: CFR) เชื่อมโยงข้อมูลหมายเลขโทรศัพท์ บัญชีอีเมล แพลตฟอร์มโซเชียลมีเดีย และบัญชีธนาคารเข้าด้วยกัน เพื่อแจ้งเตือนความเสี่ยงเชิงรุกแก่ผู้ใช้งาน ควบคู่ไปกับการยกระดับความร่วมมือระหว่างธนาคารกลาง หน่วยงานกำกับดูแล และองค์กรปราบปรามการฟอกเงินระดับสากล เพื่อปิดช่องว่างด้านเวลาในการประสานงานข้ามพรมแดน
ภาพประกอบจาก facebook/AM2026THAILAND