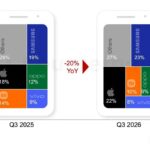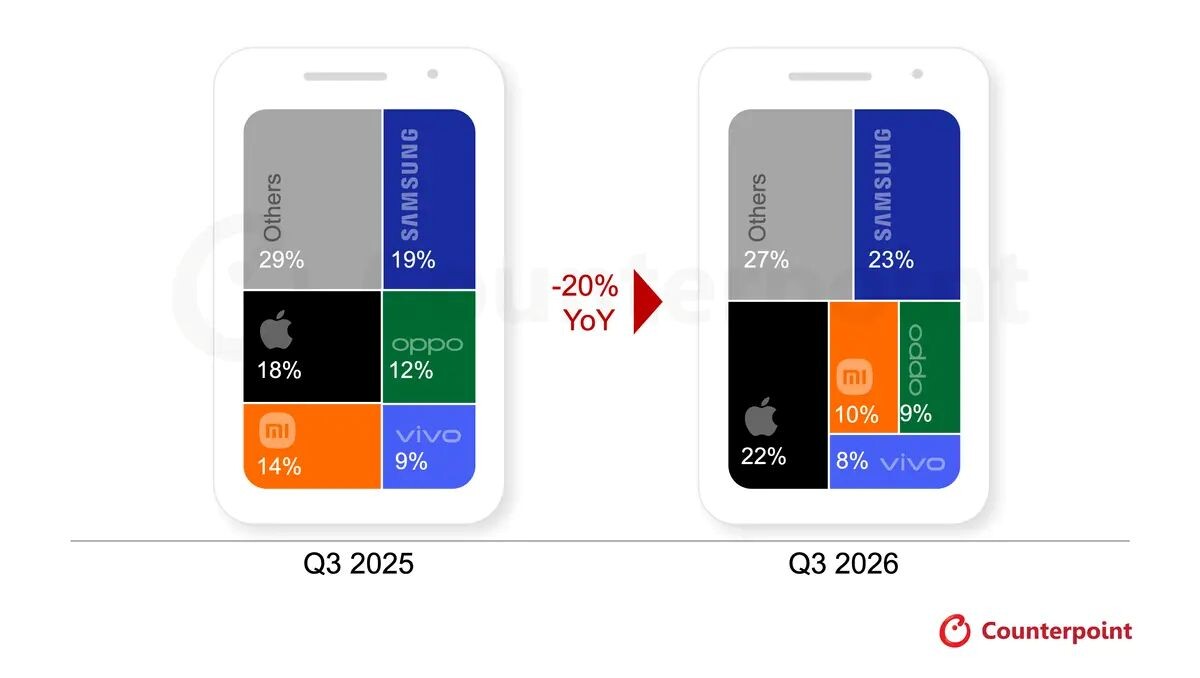
รายงานสถิติล่าสุดจาก Counterpoint Research เผยภาพรวมตลาดสมาร์ทโฟนทั่วโลกในไตรมาส 3 ประจำปี 2026 เผชิญภาวะซบเซาหนัก โดยยอดส่งมอบ (Shipments) ปรับตัวลดลงถึง 20% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า (YoY) แตะระดับต่ำสุดสำหรับไตรมาส 3 ในรอบ 14 ปี หรือนับตั้งแต่ปี 2012 เป็นต้นมา โดยมีสาเหตุหลักมาจากวิกฤตขาดแคลนหน่วยความจำ (Memory Shortage) ทั้ง DRAM และ NAND ที่ราคาพุ่งทะยานขึ้นอย่างต่อเนื่อง ส่งผลให้ต้นทุนชิ้นส่วนการผลิต (BOM – Bill of Materials) ปรับตัวสูงขึ้นอย่างรุนแรงและเกิดปัญหาขาดแคลนซัพพลายส่งมอบผู้ผลิตอย่างหนัก
ภาวะต้นทุนพุ่งกดดันให้บรรดาแบรนด์ผู้ผลิตสมาร์ทโฟน (OEMs) จำเป็นต้องผลักภาระต้นทุนส่วนเพิ่มไปยังผู้บริโภค ดันให้ราคาขายปลีกสมาร์ทโฟนเฉลี่ยทั่วโลกในปี 2026 เพิ่มขึ้นแล้วกว่า 20% ส่งผลให้ราคาขายเฉลี่ยต่อเครื่อง (ASP) ในตลาดขยับตัวสูงขึ้นตามไปด้วย
สถานการณ์ดังกล่าวก่อให้เกิดพฤติกรรมชะลอการซื้อ โดยผู้บริโภคเลือกใช้งานสมาร์ทโฟนเครื่องเดิมยาวนานขึ้น หันไปมองหาเครื่องมือสองหรือเครื่อง Refurbished มากขึ้น และเลือกลงทุนซื้อเฉพาะอุปกรณ์ระดับบนที่มีมูลค่าการใช้งานคุ้มค่าระยะยาว ทำให้ตลาดระดับล่างถึงระดับกลาง (Mass Market) ได้รับผลกระทบอย่างรุนแรง ขณะที่กลุ่มตลาดพรีเมียมยังคงมีกำลังซื้อเหนียวแน่น
ทางด้านส่วนแบ่งการตลาดในไตรมาส 3 ปี 2026 ซัมซุง (Samsung) ยังคงครองอันดับ 1 ของโลกอย่างเหนียวแน่น โดยมีส่วนแบ่งตลาดเพิ่มขึ้นเป็น 23% ซึ่งถือเป็นแบรนด์ที่มีอัตราการขยายตัวของส่วนแบ่งตลาดสูงที่สุด แม้ยอดส่งมอบจะลดลง 3% YoY ก็ตาม ปัจจัยความสำเร็จมาจากเสถียรภาพด้านซัพพลายเชน กระแสตอบรับที่แข็งแกร่งของสมาร์ทโฟนจอพับรุ่นใหม่อย่าง Galaxy Z Fold8 รวมถึงสมาร์ทโฟนระดับกลางตระกูล Galaxy A series ที่เข้ามาชิงพื้นที่ในตลาดเกิดใหม่ หลังแบรนด์คู่แข่งสัญชาติจีนลดบทบาทลง
ขณะที่ แอปเปิล (Apple) รั้งอันดับ 2 ด้วยส่วนแบ่งตลาดพุ่งแตะ 22% สร้างสถิติส่วนแบ่งตลาดในไตรมาส 3 ที่สูงที่สุดเป็นประวัติการณ์ของบริษัท แม้ว่ายอดจัดส่งรวมจะลดลงจากการที่ไม่มีการวางจำหน่าย iPhone 18 รุ่นเริ่มต้น จึงทำให้ยอดกระจายสินค้าเข้าสู่ช่องทางจำหน่ายในเดือนแรกมีขนาดเล็กกว่าช่วงเปิดตัวไลน์อัป iPhone 17 เมื่อปีก่อน ทว่ายอดขายของ iPhone 18 Pro series กลับเปิดตัวได้อย่างแข็งแกร่งกว่ารุ่นก่อนหน้าอย่างชัดเจน โดยเฉพาะในตลาดสำคัญอย่างจีนและอินเดีย ประกอบกับโมเมนตัมยอดขายที่ยังทรงตัวได้ดีของ iPhone 17 series ช่วยพยุงไม่ให้ยอดส่งมอบทรุดหนักเกินไป
สำหรับกลุ่มแบรนด์จีนต่างเผชิญแรงกดดันด้านต้นทุนอย่างหนัก เริ่มจาก เสียวหมี่ (Xiaomi) มียอดส่งมอบดิ่งลงกว่า 30% YoY ส่วนแบ่งตลาดลดลงเหลือ 10% ส่งผลให้บริษัทต้องปรับกลยุทธ์ลดสัดส่วนสมาร์ทโฟนระดับราคาประหยัดและถอยออกจากตลาดต่างประเทศที่ไม่ใช่ตลาดหลัก เพื่อหันมาเน้นทำกำไรในตลาดระดับกลางบนและพรีเมียมในจีน ซึ่งได้แรงหนุนเชิงบวกจากสมาร์ทโฟนจอพับ, ตระกูล Xiaomi 18 series และการเปิดตัวชิปเซ็ตประมวลผลที่พัฒนาขึ้นเองอย่าง XRING O3
ด้าน ออปโป้ (OPPO ซึ่งรวมแบรนด์ OnePlus และ realme) มียอดส่งมอบลดลงกว่า 20% YoY ครองส่วนแบ่งตลาด 9% โดยเน้นปรับโครงสร้างการบริหารและพอร์ตโฟลิโอภายในเพื่อลดความซ้ำซ้อนและเพิ่มประสิทธิภาพด้านต้นทุน พร้อมโยกซัพพลายชิ้นส่วนไปยังรุ่นที่ทำกำไรได้ดีกว่า
ส่วน วีโว่ (vivo) มียอดส่งมอบลดลงกว่า 20% YoY เช่นกัน มีส่วนแบ่งตลาดอยู่ที่ 8% แม้จะพยายามเร่งทำตลาดรุ่น Y series ในอินเดียและจีน รวมถึงขยายตลาดกลุ่มพรีเมียมในซีรีส์ X, V และ S แต่การปรับราคาขึ้นทำให้สมาร์ทโฟนรุ่นประหยัดหลุดจากกรอบราคาที่ผู้บริโภคระดับล่างยอมรับได้ ประกอบกับภาวะสินค้าขาดสต็อกจึงยิ่งฉุดยอดส่งมอบให้ชะลอตัวลง
แนวโน้มตลาดสมาร์ทโฟนในช่วงที่เหลือของปี 2026 ยังคงเต็มไปด้วยความท้าทาย โดยแบรนด์ผู้ผลิตจะยังคงให้ความสำคัญกับความสามารถในการทำกำไรมากกว่าการเร่งสร้างยอดส่งมอบปริมาณมาก ซึ่งคาดว่าจะได้เห็นการลดกำลังการผลิต การปรับพอร์ตสินค้าให้กระชับ และการมุ่งเน้นตลาดพรีเมียมต่อเนื่องไปจนกว่าสถานการณ์ต้นทุนและซัพพลายชิ้นส่วนหน่วยความจำจะคลี่คลาย